Casino en ligne par virement bancaire : guide
 Available in US
Faites la distinction entre accessibilité technique, fonctionnement des paiements et autorisation applicable aux joueurs en France.
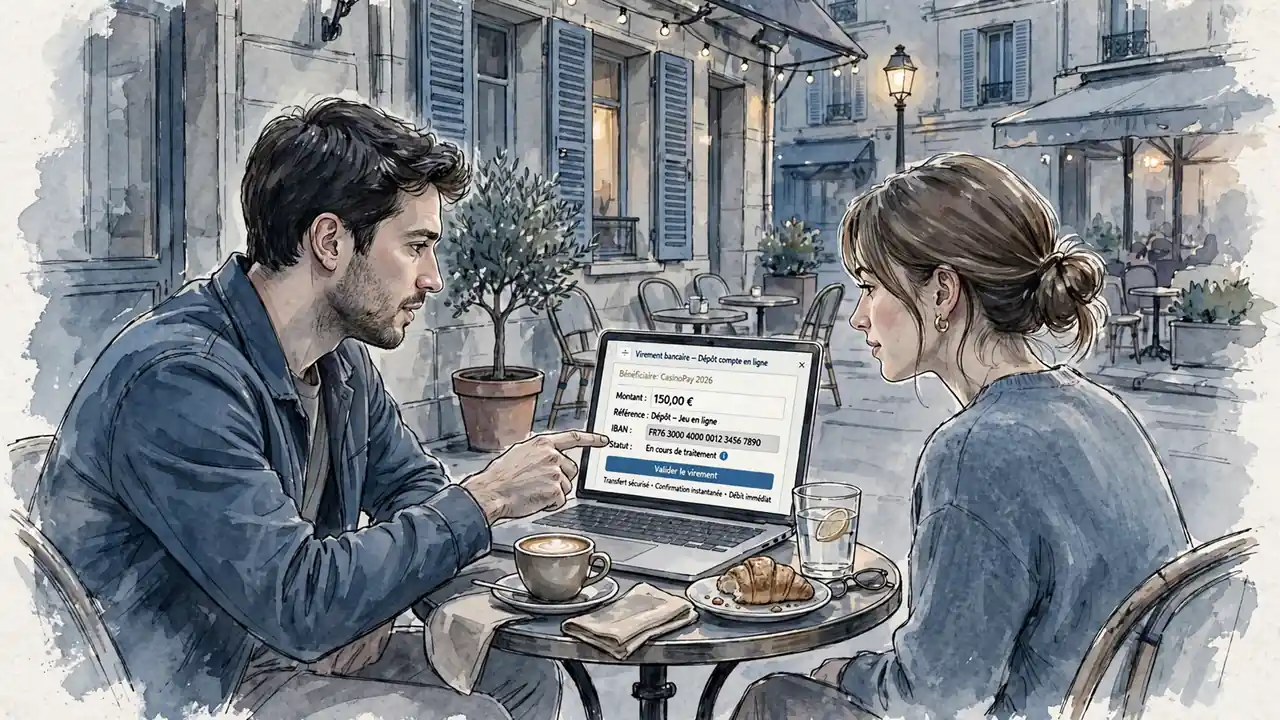
Table des matières
- Ce que signifie réellement un casino en ligne par virement bancaire en 2026
- Casino par virement bancaire : parcours du dépôt au retrait
- Casino virement bancaire en ligne : délais, SEPA et traitement des opérations
- Casino en ligne avec virement bancaire : sécurité et conformité des paiements
- Casinos en ligne avec virement bancaire : comparer les options de paiement
Ce que signifie réellement un casino en ligne par virement bancaire en 2026
L’expression « casino en ligne par virement bancaire » désigne avant tout un mode de paiement proposé par une plateforme de jeux. Elle ne décrit ni son statut juridique, ni la qualité de son agrément, ni la protection dont vous bénéficiez en tant que joueur situé en France. Le virement bancaire indique simplement que le compte de jeu peut être alimenté depuis un compte bancaire, selon les informations communiquées par l’opérateur.
Cette distinction est essentielle en 2026. Un site peut être visible depuis un navigateur français, afficher une interface en français et accepter un paiement provenant d’une banque française, sans être autorisé par le droit français. L’accessibilité technique ne vaut pas autorisation. Un bouton qui fonctionne n’est pas un agrément.
Le virement bancaire décrit une fonction, pas une licence
Lorsqu’un opérateur présente un casino comme compatible avec le virement bancaire, il parle généralement de l’interface financière mise à la disposition du joueur. Le site peut proposer un formulaire de dépôt, demander les coordonnées nécessaires à l’opération et afficher une référence à renseigner lors du transfert. Ces éléments répondent à une question pratique : comment envoyer des fonds vers le compte de jeu ?
Cette sélection aide à repérer les casinos en ligne proposant le virement bancaire en 2026. Consultez chaque fiche pour vérifier rapidement la licence, le bonus, le dépôt minimum et la vitesse de paiement indiqués.
Licence: Curaçao · Bonus: 100% up to 500€ · Vitesse de paiement: 72h · Dépôt minimum: 10€ WCG B.V. dispose d’une licence de Curaçao et propose un bonus de 100 % jusqu’à 500 €. Le dépôt minimum est de 10 € et la vitesse de paiement indiquée est de 72 h.
Licence: Curaçao eGaming · Bonus: 100% up to 500€ · Vitesse de paiement: 72h · Dépôt minimum: 10€ Spinsy Casino est titulaire d’une licence Curaçao eGaming et propose un bonus de 100 % jusqu’à 500 €. Le dépôt minimum est de 10 €, avec une vitesse de paiement annoncée de 72 h.
Licence: Curaçao · Bonus: 100% up to 500€ · Vitesse de paiement: 72h · Dépôt minimum: 20€ Cresus Casino fonctionne sous licence de Curaçao et propose un bonus de 100 % jusqu’à 500 €. Son dépôt minimum est de 20 € et la vitesse de paiement indiquée est de 72 h.
Licence: Curaçao · Bonus: 100% up to 200€ · Vitesse de paiement: 72h · Dépôt minimum: 10€ Magical Spin est associé à une licence de Curaçao et à un bonus de 100 % jusqu’à 200 €. Le dépôt minimum est de 10 € et la vitesse de paiement annoncée est de 72 h.
Licence: Curaçao · Bonus: 100% up to 500€ · Vitesse de paiement: 72h · Dépôt minimum: 10€ Tronabriz Limitada dispose d’une licence de Curaçao et propose un bonus de 100 % jusqu’à 500 €. Le dépôt minimum est de 10 €, tandis que la vitesse de paiement indiquée est de 72 h.
Licence: Curaçao · Bonus: 100 free spins + 100% up to 100€ · Vitesse de paiement: 72h · Dépôt minimum: 5€ Casino 770 propose 100 tours gratuits ainsi qu’un bonus de 100 % jusqu’à 100 €, sous licence de Curaçao. Son dépôt minimum est de 5 € et la vitesse de paiement indiquée est de 72 h.
Licence: Curaçao · Bonus: 100% up to 500€ · Vitesse de paiement: 72h · Dépôt minimum: 10€ JOA est proposé sous licence de Curaçao avec un bonus de 100 % jusqu’à 500 €. Le dépôt minimum est de 10 € et la vitesse de paiement annoncée est de 72 h.
Licence: Curaçao · Bonus: 100% up to 200€ · Vitesse de paiement: 72h · Dépôt minimum: 10€ ThePogg dispose d’une licence de Curaçao et propose un bonus de 100 % jusqu’à 200 €. Le dépôt minimum est de 10 €, avec une vitesse de paiement indiquée de 72 h.
Licence: Curaçao · Bonus: 100% up to 500€ · Vitesse de paiement: 72h · Dépôt minimum: 10€ BetRiviera fonctionne sous licence de Curaçao et propose un bonus de 100 % jusqu’à 500 €. Le dépôt minimum est de 10 € et la vitesse de paiement annoncée est de 72 h.
Licence: Curaçao · Bonus: 200% up to 500€ · Vitesse de paiement: 72h · Dépôt minimum: 10€ Lucky8 Casino est associé à une licence de Curaçao et propose un bonus de 200 % jusqu’à 500 €. Le dépôt minimum est de 10 €, avec une vitesse de paiement indiquée de 72 h.
Ils ne répondent pas à la question juridique : l’opérateur a-t-il le droit de proposer des machines à sous, de la roulette ou du blackjack à des résidents français ?
En France, l’Autorité nationale des jeux encadre les activités autorisées en ligne. Le cadre légal concerne les paris sportifs, les paris hippiques et le poker. Les casinos en ligne et les machines à sous ne font pas partie de ce périmètre. La présence d’un virement bancaire dans la liste des moyens de paiement ne change donc pas la nature de l’activité proposée.
Il faut séparer les deux notions :
- fonction de paiement : le site permet-il d’envoyer des fonds par virement bancaire ?
- autorisation de jeu : l’opérateur est-il autorisé à proposer son activité aux joueurs en France ?
La première peut être constatée sur la page de paiement. La seconde relève du cadre réglementaire français. Confondre les deux conduit à prendre une possibilité technique pour une permission légale.
Ce que le cadre français autorise réellement
Le jeu en ligne est légal en France depuis 2010, mais cette légalisation n’a pas ouvert le marché à toutes les formes de jeu. Elle a défini des catégories précises. Les paris sportifs, les paris sur les courses hippiques et le poker en ligne sont autorisés sous le contrôle de l’Autorité nationale des jeux.
Les casinos en ligne proposant des machines à sous, de la roulette ou du blackjack sont, eux, techniquement interdits sur le sol français. Cette règle concerne l’activité de casino, indépendamment du moyen utilisé pour effectuer un dépôt. Le virement bancaire ne rend pas une offre conforme, pas plus qu’une carte bancaire ou un portefeuille électronique ne pourrait le faire.
Le logo de l’Autorité nationale des jeux constitue un repère pour identifier un opérateur autorisé en France. Le site de l’ANJ publie une liste des opérateurs agréés et de leurs sites web. Il comporte également une section consacrée aux décisions publiées du conseil, notamment les agréments et les refus. Ces ressources sont pertinentes pour vérifier les activités effectivement encadrées.
Pour un casino en ligne, la vérification aboutit à une limite claire : aucune licence française de casino en ligne n’existe dans le cadre présenté par l’ANJ. Il serait donc trompeur de conseiller de rechercher un casino de machines à sous « agréé par l’ANJ ». Ce type d’agrément ne correspond pas à une catégorie autorisée.
Accessibilité depuis la France : ce que cela prouve, et ce que cela ne prouve pas
Un site étranger peut être accessible depuis la France sans agrément français. Il peut accepter une inscription, afficher une page en euros et proposer le virement bancaire parmi ses options. Ces indices montrent seulement que la plateforme est techniquement configurée pour recevoir des visiteurs ou des paiements depuis la France.
Ils ne prouvent pas que le site est autorisé par le droit français. L’adresse du site, la langue de l’interface et la disponibilité du formulaire bancaire ne remplacent pas une autorisation nationale.
La nuance compte également pour les opérateurs présentés dans des comparatifs. Selon un aperçu spécialisé, les opérateurs comparés fonctionnent sous licence étrangère, en dehors du cadre légal français. Cette information doit être attribuée à sa source et non transformée en règle générale applicable à toutes les plateformes accessibles en ligne. Elle rappelle surtout qu’une licence étrangère n’est pas un agrément français.
Une licence délivrée par une autorité étrangère peut expliquer pourquoi un opérateur continue à fonctionner depuis un autre territoire. Elle ne modifie pas la position du droit français sur les casinos en ligne. Le joueur doit donc distinguer le pays qui a délivré la licence, l’activité couverte par cette licence et le pays dans lequel le joueur se trouve.
Disponibilité technique Accessible depuis la France
Type de licence Étrangère (hors cadre ANJ)
Usage recommandé Traçabilité et compte identifié
Pourquoi le mot « casino » ne suffit pas
Certaines plateformes utilisent une présentation très large et regroupent plusieurs univers : paris, poker, jeux de casino ou contenus promotionnels. Le terme « casino » peut ainsi apparaître dans le nom commercial ou dans une rubrique, sans préciser immédiatement la base juridique applicable à chaque activité.
Le moyen de paiement ne permet pas davantage de clarifier ce point. Un virement bancaire peut servir à financer différentes activités de jeu. Il faut regarder la catégorie proposée, et non seulement le logo bancaire ou la promesse d’une opération simple.
Pour les joueurs en France, la distinction est directe :
| Élément observé | Ce qu’il indique |
|---|---|
| Virement bancaire disponible | Une possibilité technique de paiement |
| Interface accessible en français | Une adaptation commerciale ou linguistique |
| Licence étrangère annoncée | Un statut délivré hors du cadre français |
| Logo de l’ANJ et présence dans sa liste | Un repère lié aux opérateurs autorisés |
| Machines à sous, roulette ou blackjack | Une activité de casino exclue du cadre légal français |
Cette lecture évite de donner au paiement une portée qu’il n’a pas. Le virement est un canal financier, pas une validation réglementaire.
Ce que vous devez vérifier avant d’interpréter une offre
Avant de considérer un site comme autorisé, vérifiez d’abord la nature exacte des jeux proposés. Si l’offre porte sur des machines à sous, la roulette ou le blackjack, elle ne relève pas des catégories légalement encadrées par l’ANJ en France. La simple présence d’un virement bancaire ne change pas ce constat.
Ensuite, recherchez les éléments officiels concernant l’opérateur autorisé et son site web. Le site de l’ANJ constitue la référence pour les activités agréées en France. Il ne faut pas remplacer cette vérification par un logo affiché sur une page commerciale, par une mention générale de licence ou par la disponibilité d’un paiement bancaire.
Enfin, considérez séparément la promesse financière et le statut juridique. Une page peut expliquer comment effectuer un virement sans fournir, pour autant, la preuve d’un droit d’exploiter un casino auprès de joueurs français. Deux sujets différents. Une seule page les mélange souvent.
En 2026, aucune législation n’a été déposée pour légaliser les casinos en ligne en France. Une légalisation pourrait intervenir à l’horizon 2026-2028, possiblement sous la forme d’une expérimentation limitée, mais cette perspective ne constitue pas une autorisation actuelle. Tant qu’aucun changement légal n’est intervenu, le casino en ligne financé par virement bancaire doit être compris comme une offre techniquement accessible, et non comme une activité reconnue par le cadre français.
Casino par virement bancaire : parcours du dépôt au retrait
Un casino par virement bancaire suit un parcours différent d’un paiement par carte bancaire ou par portefeuille électronique. Vous ne saisissez pas seulement un montant dans une interface : vous transmettez des fonds depuis votre compte bancaire vers les coordonnées indiquées par l’opérateur, puis vous attendez que celui-ci rapproche l’opération de votre compte joueur.
Parcours du dépôt
Accédez à la caisse et notez le nom du bénéficiaire, les coordonnées du compte et la référence obligatoire.
Connectez-vous à votre banque et effectuez le transfert en veillant à inscrire la référence exacte dans le libellé.
Conservez précieusement le justificatif de votre banque pour permettre le rapprochement manuel si nécessaire.
Le processus comporte donc plusieurs étapes distinctes : choisir le virement comme méthode, obtenir les références bancaires, effectuer l’ordre depuis votre banque, attendre l’attribution du dépôt, puis conserver les justificatifs. Le retrait reprend une logique comparable, mais dans le sens inverse et avec des contrôles préalables plus importants.
Avant le premier dépôt
Commencez par ouvrir la rubrique consacrée à la caisse ou aux paiements. La liste des méthodes disponibles doit indiquer clairement si le virement bancaire est accepté pour les dépôts, pour les retraits, ou pour les deux. Ces fonctions ne sont pas nécessairement symétriques : la présence du virement dans la page de dépôt ne prouve pas que l’opérateur l’utilisera ensuite pour restituer les fonds.
L’écran de paiement peut afficher plusieurs informations :
- le nom du bénéficiaire ;
- les coordonnées du compte destinataire ;
- la référence à inscrire dans le libellé ;
- la devise acceptée ;
- les éventuelles instructions propres à l’opérateur.
Chaque donnée a une fonction. La référence permet d’associer le transfert au compte joueur. Une référence absente, incomplète ou mal recopiée peut empêcher l’attribution automatique du dépôt. Dans ce cas, le service de paiement peut demander une preuve de virement avant de rechercher l’opération manuellement.
Vérifiez également que le compte bancaire utilisé est bien à votre nom. Les méthodes de paiement doivent être à l’identité du joueur et ne doivent pas être des comptes tiers. Un compte joint ou une situation particulière peut nécessiter une vérification supplémentaire ; il ne faut donc pas supposer que toute origine des fonds sera acceptée sans contrôle.
Effectuer le dépôt
Une fois les coordonnées affichées, connectez-vous à votre banque et préparez le virement avec les informations fournies. Le compte joueur doit rester ouvert pendant cette phase : fermer la page ne remplace pas la confirmation bancaire, et une capture de l’écran du casino ne constitue pas une preuve d’exécution.
Après validation de l’ordre, conservez le justificatif fourni par votre banque. Il peut contenir le montant, la date, le compte émetteur, le bénéficiaire et la référence. Ces éléments permettent de distinguer un virement réellement exécuté d’une simple demande enregistrée dans l’application bancaire.
Le dépôt n’est pas nécessairement visible dès que l’ordre est confirmé par la banque. Deux traitements doivent être distingués :
- la banque émettrice exécute le transfert ;
- l’opérateur reçoit l’information et crédite le compte joueur.
Le premier traitement relève du circuit bancaire. Le second dépend de la réception, du rapprochement et de la validation par l’opérateur. Une confirmation bancaire ne signifie donc pas automatiquement que le solde de jeu a déjà été mis à jour. C’est précisément pour cette raison qu’il est utile de conserver la référence et le justificatif jusqu’à l’apparition effective du crédit.
Ne renvoyez pas immédiatement un second virement si le premier n’apparaît pas. Vous risqueriez de créer deux opérations difficiles à distinguer. La démarche la plus claire consiste à vérifier le statut auprès de votre banque, puis à transmettre le justificatif au service concerné si l’opérateur le demande.
Passer de l’approvisionnement au retrait
Après avoir joué, le retrait ne se déclenche pas par une simple demande bancaire indépendante. L’opérateur doit d’abord vérifier que le compte est attribué à la bonne personne et que la méthode de paiement respecte la clôture de boucle. Cette règle signifie que les fonds sont retournés vers la même méthode que celle utilisée pour le dépôt, lorsque cette méthode permet le retrait.
Dans le cas d’un virement bancaire, le retrait est donc dirigé vers un compte bancaire identifié au nom du joueur. Un compte de tiers ne correspond pas à cette exigence. S’il existe plusieurs moyens de paiement dans l’historique, l’opérateur peut devoir déterminer quelle méthode doit recevoir les fonds ou demander des informations complémentaires.
Avant de confirmer la demande, contrôlez :
- le titulaire du compte bancaire bénéficiaire ;
- les coordonnées bancaires enregistrées ;
- la devise du compte ;
- le montant demandé ;
- les éventuelles conditions affichées dans la caisse.
Une erreur dans les coordonnées peut provoquer un retour bancaire ou retarder l’attribution. Le compte joueur peut alors afficher une demande en attente, sans que cela signifie nécessairement que le virement a été refusé. Le statut doit être lu avec précision : demande reçue, vérification en cours, retrait approuvé ou transfert exécuté ne décrivent pas la même étape.
Vérifications avant la récupération des fonds
Les joueurs doivent fournir une pièce d’identité, un justificatif de domicile de moins de trois mois et un RIB pour valider leur compte avant tout retrait. Ces documents servent à relier le profil, la résidence déclarée et le compte bancaire destinataire.
Préparez des documents lisibles, complets et cohérents avec les informations saisies sur le compte. Une différence de nom, d’adresse ou de coordonnées peut entraîner une demande de clarification. Le traitement ne doit pas être interprété comme un délai bancaire tant que l’opérateur n’a pas terminé cette vérification.
- Utiliser un compte bancaire à votre propre nom
- Conserver systématiquement le justificatif de virement
- Vérifier la référence exacte du transfert
- Utiliser un compte appartenant à un tiers
- Effectuer un second virement immédiat en cas de délai
- Oublier d’inscrire la référence dans le libellé
Il est aussi prudent de vérifier la provenance de chaque dépôt. Le justificatif bancaire permet de répondre à une demande de rapprochement entre l’ordre émis et le compte joueur. Cette traçabilité est particulièrement importante lorsque plusieurs virements ont été effectués ou lorsqu’un libellé n’a pas été repris exactement.
Comprendre le délai affiché
Les données disponibles ne décrivent pas un délai unique. Un retrait par virement bancaire peut nécessiter 48 à 72 heures ouvrées. Un autre relevé, présenté dans un aperçu spécialisé, indique que les virements bancaires et les cartes Visa ou Mastercard prennent généralement entre 24 et 48 heures ouvrées sur les sites efficaces. Ces indications ne mesurent pas nécessairement la même phase : l’une peut couvrir le traitement du retrait, tandis que l’autre décrit une estimation plus favorable de l’ensemble de l’opération.
Le délai commence-t-il à la demande, après la validation du compte, après l’approbation du retrait ou seulement après l’émission du transfert ? La réponse dépend des conditions publiées par l’opérateur. Il faut donc distinguer le temps de contrôle interne du temps d’acheminement bancaire. Confondre les deux rend toute estimation trompeuse.
Le virement n’est pas un bouton magique. Il s’agit d’une chaîne de contrôles. Une demande correctement documentée, un compte bancaire correspondant à l’identité du joueur et une référence conservée rendent le parcours plus lisible, sans transformer une estimation en garantie.
En cas d’absence de fonds après le délai annoncé, réunissez l’historique du retrait, la date d’approbation et les coordonnées du compte bénéficiaire avant de contacter le service client. Demandez quel événement marque le début du délai et si le transfert a été effectivement émis. La question est simple, mais elle évite de discuter d’un délai qui n’a peut-être pas encore commencé.
Casino virement bancaire en ligne : délais, SEPA et traitement des opérations
Le délai d’un virement bancaire vers ou depuis un casino en ligne ne dépend pas d’un seul élément. Il faut distinguer la vitesse du réseau bancaire, le traitement de la demande par l’opérateur et, le cas échéant, les contrôles déclenchés avant la mise à disposition des fonds. Confondre ces étapes conduit à appeler « instantané » un transfert qui reste soumis à une validation interne.
Le virement SEPA instantané illustre précisément cette différence. Sur le plan technique, il permet un transfert de fonds en moins de 10 secondes. Il fonctionne 24 h/24 et 7 j/7, y compris le week-end. La banque peut donc exécuter la circulation des fonds sans attendre l’ouverture d’un jour ouvré. Mais cette rapidité concerne le transfert bancaire lui-même, pas nécessairement l’acceptation du dépôt ou la validation d’un retrait par le casino.
Deux horloges pour une même opération
Un paiement par virement comporte deux horloges distinctes :
- l’horloge du réseau bancaire, qui mesure l’acheminement des fonds entre les établissements ;
- l’horloge de l’opérateur, qui mesure l’identification du paiement, son rapprochement avec le compte joueur et son traitement administratif.
La première peut être presque immédiate avec SEPA Instant. La seconde reste contrôlée par le casino. Un établissement peut recevoir les fonds très rapidement, mais ne créditer le solde qu’après avoir associé le virement au bon compte. Le libellé, la référence de paiement et l’identité du titulaire deviennent alors déterminants pour éviter une opération non reconnue.
Cette distinction vaut également pour une demande de retrait. Le transfert bancaire peut être rapide une fois l’ordre émis, sans que l’ordre soit envoyé au même moment où vous le saisissez. L’opérateur peut d’abord examiner la demande, confirmer le montant disponible et vérifier que le compte bancaire correspond aux informations enregistrées. Le temps d’acheminement ne doit donc pas être présenté comme le délai total.
Le cas particulier du SEPA instantané
Les données disponibles ne décrivent pas toutes le délai de la même manière. Une première présentation indique qu’un virement SEPA instantané permet de transférer les fonds en moins de 10 secondes, 24 h/24 et 7 j/7, week-end compris. Une autre précise que, malgré cette vitesse technique, l’opérateur applique généralement un délai interne de 12 à 24 heures.
Distinction des délais
Le terme « SEPA instantané » garantit la rapidité du transfert entre banques, mais n’annule pas le délai de traitement administratif interne de l’opérateur.
Ces deux informations ne se contredisent pas nécessairement : elles ne mesurent pas la même étape. La première porte sur le transfert bancaire. La seconde inclut le traitement du casino. Le mot « instantané » ne suffit donc pas à annoncer un crédit immédiat sur le compte de jeu ou une réception immédiate du retrait.
Pour lire correctement le délai affiché, vous devez vérifier ce que le casino mesure. « Virement envoyé » peut désigner l’ordre transmis à la banque. « Dépôt crédité » peut désigner la mise à jour du solde joueur. « Retrait traité » peut seulement signifier que la demande a été validée par l’opérateur. Ces formulations ne sont pas interchangeables.
Dépôt : réception bancaire et crédit du solde
Lors d’un dépôt, le virement suit généralement une logique en plusieurs temps. Vous saisissez les coordonnées communiquées par l’opérateur, indiquez la référence demandée, puis votre banque transmet les fonds. Avec SEPA Instant, la transmission peut s’effectuer en moins de 10 secondes. Le casino doit ensuite reconnaître l’origine du paiement et l’associer à votre espace joueur.
Si la référence est absente ou incorrecte, la banque peut avoir exécuté le transfert sans que le casino puisse l’identifier automatiquement. La rapidité du réseau ne corrige pas une information bancaire incomplète. Dans ce cas, le délai dépend du rapprochement manuel et des échanges avec le service de paiement.
Comparaison des méthodes
Privilégie la traçabilité et l’utilisation d’un compte identifié, avec des délais de retrait de 48 à 72h.
Offre une rapidité accrue pour les transferts, mais nécessite un compte intermédiaire.
Permet un crédit immédiat pour les dépôts, mais les délais de retrait peuvent varier selon les banques.
Le choix d’un virement instantané ne supprime donc pas toutes les attentes. Il réduit la durée de circulation entre banques, mais ne transforme pas le traitement interne en opération automatique. C’est une nuance peu spectaculaire. Elle évite pourtant bien des interprétations erronées.
Retrait : l’ordre de l’opérateur avant le transfert
Pour un retrait, l’ordre des étapes est inversé. Le casino reçoit votre demande, l’examine, puis transmet éventuellement le paiement à la banque. Même lorsque la banque accepte un virement SEPA instantané, le délai total inclut la période pendant laquelle l’opérateur conserve la demande dans son système.
La différence entre ces deux phases est essentielle :
| Étape | Ce qu’elle mesure |
|---|---|
| Transmission bancaire | Le temps nécessaire au passage des fonds entre établissements |
| Traitement interne | La validation de la demande par l’opérateur |
| Réception | Le moment où les fonds apparaissent sur le compte bancaire |
Le délai de 12 à 24 heures mentionné par une source correspond ainsi à un traitement interne possible, et non à la vitesse technique du réseau SEPA Instant. Une autre source présente le virement comme effectif en moins de 10 secondes, 24 h/24 et 7 j/7. La divergence doit être lue comme une différence de périmètre : transfert bancaire d’un côté, opération complète de l’autre.
Week-end, nuit et jours ouvrés
Le fonctionnement 24 h/24 et 7 j/7 du virement SEPA instantané concerne le rail bancaire. Il permet une transmission y compris le week-end, sans attendre le prochain jour ouvré. Cette caractéristique distingue le virement instantané d’un virement traité selon les fenêtres habituelles des banques.
Elle ne permet toutefois pas d’affirmer que le casino examine les demandes à toute heure. Le traitement interne peut suivre une organisation différente du réseau bancaire. Une demande saisie le week-end peut donc être techniquement transmissible alors que sa validation par l’opérateur intervient plus tard. Il faut séparer la disponibilité du service bancaire et celle du traitement administratif.
La même prudence s’impose la nuit. La banque peut accepter et transmettre l’opération, tandis que le crédit du solde ou la validation du retrait restent soumis aux procédures propres au site. Le calendrier bancaire ne remplace pas le calendrier opérationnel du casino.
Comment interpréter un délai annoncé
Avant de considérer un paiement comme rapide, identifiez le point de départ et le point d’arrivée. Le délai peut commencer à la saisie de la demande, à son approbation par l’opérateur, à l’émission du virement ou à sa réception par la banque. Sans cette précision, une même opération peut sembler respecter ou dépasser le délai annoncé.
Pour un dépôt, vérifiez si le délai concerne :
- l’envoi des fonds par votre banque ;
- leur réception par l’établissement destinataire ;
- le crédit effectif du solde joueur.
Pour un retrait, vérifiez plutôt si le délai concerne :
- l’enregistrement de la demande ;
- sa validation par le casino ;
- l’émission du virement ;
- l’apparition des fonds sur votre compte.
Le critère le plus utile n’est donc pas le mot « instantané », mais l’étape qu’il qualifie. Un transfert bancaire en moins de 10 secondes peut coexister avec un délai interne de 12 à 24 heures. C’est la chronologie complète qui permet de comparer les conditions, pas l’étiquette commerciale isolée.
Casino en ligne avec virement bancaire : sécurité et conformité des paiements
Un virement bancaire ne se résume pas à saisir un montant et un relevé d’identité bancaire. Il engage l’identité du titulaire, la traçabilité des fonds et la cohérence entre le compte de jeu et le compte de paiement. Pour un casino en ligne avec virement bancaire, la sécurité dépend donc autant du canal technique que des contrôles appliqués avant l’acceptation d’une opération.
Le premier point à vérifier concerne le statut de la plateforme. En France, les casinos en ligne, les machines à sous, la roulette et le blackjack ne font pas partie des jeux autorisés par l’Autorité Nationale des Jeux. Le fait qu’un site soit accessible depuis un navigateur français ne prouve donc pas qu’il dispose d’un agrément français. Le logo de l’ANJ permet d’identifier les opérateurs autorisés, mais il ne transforme pas un casino en ligne en activité légale.
Cette distinction est essentielle avant d’examiner la sécurité du virement. Un opérateur peut afficher une interface chiffrée, demander des documents et proposer un compte bancaire sans relever du cadre français applicable aux jeux d’argent. Les opérateurs comparés dans certains revues spécialisées sont présentés comme fonctionnant sous licence étrangère ; cette information doit rester attribuée à ce type de source, et non être transformée en règle générale du marché.
Identité du joueur et compte bancaire
La méthode de paiement doit être au nom du joueur. Un compte bancaire appartenant à un tiers crée une rupture entre le titulaire du compte de jeu et l’origine des fonds. Cette incohérence peut entraîner une demande d’explication, une suspension de la vérification ou un refus de l’opération selon les conditions annoncées par l’opérateur.
La même logique vaut pour les autres moyens de paiement. Les comptes utilisés doivent correspondre à l’identité déclarée. Un portefeuille électronique ou une carte bancaire appartenant à une autre personne ne constitue pas une solution de remplacement acceptable pour contourner un contrôle. La clôture de boucle impose que les fonds repartent vers une méthode liée au titulaire et conforme aux règles de paiement appliquées par la plateforme.
Risque d’identité
L’utilisation d’un compte bancaire tiers est strictement proscrite et peut entraîner la suspension de vos fonds ou le refus de vos retraits.
Avant tout retrait, les documents demandés peuvent comprendre une pièce d’identité, un justificatif de domicile de moins de trois mois et un RIB. Ces pièces servent à rapprocher quatre éléments : le nom du joueur, son adresse, le compte de jeu et le compte bancaire destinataire. Un document illisible, expiré ou incohérent ralentit cette validation. Ce n’est pas une formalité décorative.
Vous devez aussi vérifier que les informations du profil correspondent au titulaire réel du compte bancaire. Une modification de nom, d’adresse ou de coordonnées bancaires peut provoquer un nouveau contrôle. La transmission doit se faire dans l’espace sécurisé prévu par l’opérateur, jamais par un canal improvisé ou à une personne qui solliciterait vos codes d’accès.
Sécurisation technique des opérations
Les opérateurs doivent utiliser le chiffrement de bout en bout pour les transactions financières. Cette exigence concerne la protection des données pendant leur transmission : coordonnées bancaires, informations personnelles et instructions de paiement ne doivent pas circuler sans protection adaptée.
Le chiffrement ne règle toutefois pas tous les risques. Il ne confirme ni la légalité du casino, ni l’identité réelle de son exploitant, ni la restitution effective des fonds. Vous devez donc distinguer la sécurité de la connexion de la conformité de l’opération. Un cadenas dans le navigateur indique une connexion protégée ; il ne constitue pas un agrément de l’ANJ.
Pour limiter les erreurs, contrôlez le bénéficiaire affiché lors de la mise en place du virement, ainsi que les références éventuellement imposées par l’opérateur. Une référence erronée peut empêcher l’association automatique du paiement au compte de jeu. Il faut également conserver la preuve de l’ordre bancaire et les échanges relatifs à la vérification, sans partager vos identifiants bancaires ni vos codes de validation.
Contrôles financiers et traçabilité
Le virement bancaire laisse une trace dans le compte bancaire du joueur et dans les systèmes de paiement du bénéficiaire. Cette traçabilité explique les demandes portant sur l’origine des fonds, l’identité du titulaire ou la cohérence des opérations. Elle ne doit pas être présentée comme une garantie de gain ou comme une protection absolue contre un litige.
TRACFIN intervient dans la surveillance financière. Les transactions en espèces dépassant 10 000 € sur un mois calendaire doivent être signalées, et les opérations suspectes de plus de 10 000 € ou liées à des infractions pénales doivent être déclarées. Ces obligations concernent le contrôle financier ; elles ne rendent pas légal un casino en ligne interdit en France et ne valident pas automatiquement un opérateur étranger.
Les plateformes agréées par l’ANJ n’autorisent pas les dépôts et retraits en cryptomonnaies. Un site qui propose Bitcoin, Ethereum, Tether ou USDT ne doit donc pas être confondu avec un opérateur relevant du dispositif français applicable aux jeux autorisés. La présence d’un virement bancaire parmi ses options ne modifie pas cette analyse.
Ne pas confondre validation et rapidité
La sécurité et la conformité sont distinctes du délai de traitement. Une carte bancaire peut être créditée immédiatement pour un dépôt, mais cette rapidité ne dispense pas l’opérateur de vérifier l’identité du joueur. De même, les indications publiées sur les retraits varient selon les sources : un retrait via PayPal est annoncé à 24 à 48 heures maximum dans un aperçu spécialisé, tandis que Skrill et Neteller sont décrits tantôt en moins d’une heure, tantôt en moins de quatre heures, ou en moins de 24 heures. Cette divergence doit être signalée plutôt que masquée.
Les données relatives aux cartes bancaires présentent le même problème. Certaines sources indiquent une moyenne de trois à cinq jours ouvrables ; une autre évoque un délai de 24 à 48 heures, voire davantage selon la banque. Il ne s’agit pas d’une norme uniforme. Pour un virement, la vérification du titulaire et des documents peut donc compter autant que le traitement bancaire lui-même.
Sécurité et Conformité
La sécurité d’un virement repose sur la cohérence entre votre identité de joueur et celle du titulaire du compte bancaire.
Le critère pertinent n’est pas seulement la vitesse annoncée, mais la capacité à expliquer qui contrôle le compte, quelles pièces sont exigées et vers quel compte les fonds peuvent être envoyés. Si ces éléments restent flous, le risque ne disparaît pas parce que l’interface paraît professionnelle. Le virement est traçable. L’opérateur, pas toujours.
Casinos en ligne avec virement bancaire : comparer les options de paiement
Le virement bancaire n’est pas automatiquement la meilleure solution pour un casino en ligne accessible depuis la France. Il devient intéressant lorsque votre priorité est de transférer des fonds depuis un compte bancaire identifié, sans passer par un portefeuille électronique, une carte prépayée ou une cryptomonnaie. En revanche, il faut le comparer selon trois critères distincts : la vitesse, les limites applicables et la possibilité de recevoir un retrait.
Cette comparaison ne change pas le cadre juridique français. Les casinos en ligne, les machines à sous, la roulette et le blackjack ne sont pas autorisés en France. Les méthodes décrites ci-dessous concernent donc des sites accessibles aux joueurs français, mais pas des opérateurs agréés par l’ANJ pour proposer des jeux de casino.
Le virement bancaire : priorité au retrait traçable
Le virement bancaire convient surtout aux joueurs qui privilégient la traçabilité et l’utilisation d’un compte bancaire à leur identité. Il se distingue des solutions prépayées, qui servent au dépôt mais ne permettent pas d’effectuer de retrait. Il se distingue aussi des paiements mobiles, dont les plafonds sont liés à la facturation téléphonique.
Son principal désavantage est la vitesse de récupération des fonds. Les informations disponibles indiquent qu’un retrait par virement bancaire peut nécessiter 48 à 72 heures ouvrées. Ce délai ne décrit pas nécessairement le temps technique du transfert : il peut inclure la validation de la demande par l’opérateur et son traitement bancaire. Le virement est donc adapté à une stratégie de paiement stable, moins à la recherche d’un retrait présenté comme instantané.
Avant de retenir cette méthode, vérifiez également que le compte bancaire est bien au nom du joueur. Les comptes de tiers ne correspondent pas aux exigences de contrôle des paiements. Un virement moins rapide, mais correctement attribué, vaut mieux qu’une opération bloquée par une incohérence d’identité.
Carte bancaire : plus rapide pour le retrait, mais pas universelle
La carte bancaire constitue une alternative plus directe. Les dépôts par carte bancaire sont crédités immédiatement. Pour les retraits, les informations disponibles ne sont pas parfaitement uniformes : certaines indiquent généralement 12 à 24 heures, tandis que d’autres évoquent trois à cinq jours ouvrés, voire davantage selon la banque. Cette différence doit être affichée clairement, car le délai annoncé par un site ne suffit pas à prévoir le crédit final sur le compte.
La carte bancaire peut donc être préférable au virement si votre critère principal est la rapidité théorique du retrait. Elle n’est pas nécessairement supérieure sur le plan de la prévisibilité. La banque, le traitement du site et la méthode utilisée pour reverser les fonds peuvent modifier le délai.
La clôture de boucle reste un critère essentiel : le retrait doit revenir vers la même méthode que celle utilisée pour le dépôt. Une carte bancaire à l’identité du joueur est donc plus cohérente qu’une carte appartenant à un tiers. Le nom du moyen de paiement compte autant que sa vitesse.
Portefeuille électronique : rapidité, mais dépendance au service utilisé
Un portefeuille électronique peut réduire le délai entre la validation du retrait et la réception des fonds. Selon une source de type revue spécialisée, les transferts entre un casino et certains portefeuilles électroniques sont presque toujours instantanés ou traités en quelques heures. Cette formulation ne constitue pas une garantie générale : elle concerne certains services et ne remplace pas les conditions publiées par l’opérateur.
Les limites des paiements mobiles
Les solutions comme Boku ou Zimpler sont idéales pour des dépôts rapides mais présentent des plafonds quotidiens restreints, souvent compris entre 10 et 50 euros.
Cette option s’adresse surtout au joueur qui veut séparer ses opérations de jeu de son compte bancaire principal. Elle peut être plus rapide qu’un virement, mais elle ajoute un compte intermédiaire à vérifier. La clôture de boucle s’applique également : le dépôt et le retrait doivent rester liés à la même méthode autorisée.
Le compromis est donc lisible. Le virement privilégie le compte bancaire et la traçabilité ; le portefeuille électronique privilégie la rapidité potentielle. Aucun des deux ne gagne sur tous les critères.
Paiements mobiles : plafonds plus restrictifs
Boku et Zimpler se situent dans une autre catégorie. Les paiements mobiles et la facturation téléphonique sont conçus pour débiter une ligne téléphonique, non pour organiser un retrait bancaire classique. Leur intérêt est la simplicité du dépôt, mais leurs plafonds limitent leur utilité pour des montants importants.
Les sources ne concordent pas sur les plafonds. L’une mentionne des limites de 30 à 50 euros par jour pour des paiements mobiles comme Boku ou la facturation par SMS. D’autres indiquent 10 ou 20 euros par jour pour la facturation téléphonique via Boku ou Zimpler, tandis qu’une autre fourchette avance 10 à 30 euros par jour pour les paiements mobiles via Boku ou Zimpler. Ce désaccord doit être signalé plutôt que transformé en règle unique.
Pour un dépôt ponctuel et limité, cette solution peut remplir sa fonction. Pour un usage régulier ou un retrait, le virement bancaire reste plus cohérent, à condition que le site accepte effectivement cette méthode pour les deux opérations.
Bons prépayés : dépôt uniquement
Les bons prépayés, notamment Paysafecard, Cashlib et Neosurf, répondent à un besoin précis : effectuer un dépôt sans communiquer directement les coordonnées d’un compte bancaire. Leur limite est décisive pour la comparaison : ils ne permettent pas d’effectuer de retraits.
Une source de type revue spécialisée signale que certains casinos appliquent des frais de 2 à 3 % sur les dépôts par bons prépayés. Cette information ne peut pas être généralisée à tous les sites ni à tous les bons. Il faut donc vérifier les conditions affichées avant de confirmer le paiement.
Le bon prépayé ne convient pas si vous cherchez une méthode complète, capable de financer le compte puis de recevoir les gains. Il peut seulement servir à l’entrée des fonds. Pour une gestion suivie, le virement bancaire est plus fonctionnel.
Bitcoin : rapidité variable et retrait à vérifier
Le Bitcoin propose une logique différente, car il ne passe pas par un compte bancaire traditionnel. Selon une source de type revue spécialisée, les transactions en Bitcoin prennent généralement 15 à 30 minutes. Cette indication dépend toutefois du traitement du site et de l’activité de la chaîne. Une autre information issue du même type de source souligne que Bitcoin peut devenir lent et coûteux sur sa chaîne principale pendant les périodes de congestion.
La comparaison avec le virement bancaire doit rester prudente. Bitcoin peut être plus rapide dans certaines situations, mais il introduit une variation technique que le virement ne présente pas de la même manière. Il faut également vérifier si le retrait est réellement proposé selon la même méthode et si le site traite les cryptomonnaies. Les plateformes agréées par l’ANJ en France n’autorisent pas les dépôts et retraits en cryptomonnaies ; cela confirme que cette option concerne des sites situés hors de ce cadre.
Quelle méthode privilégier selon le besoin ?
| Critère | Méthode la plus cohérente |
|---|---|
| Utiliser un compte bancaire identifié | Virement bancaire |
| Obtenir un dépôt crédité immédiatement | Carte bancaire |
| Rechercher un retrait potentiellement plus rapide | Portefeuille électronique |
| Effectuer un dépôt limité par la ligne téléphonique | Boku ou Zimpler |
| Déposer sans possibilité de retrait | Bon prépayé |
| Utiliser une méthode décentralisée | Bitcoin |
Le meilleur choix dépend donc du critère retenu. Le virement bancaire est le plus cohérent pour une méthode complète liée à un compte bancaire, mais il peut demander 48 à 72 heures ouvrées pour un retrait. La carte bancaire favorise le crédit immédiat du dépôt, avec des délais de retrait variables selon les informations disponibles. Le portefeuille électronique mise sur la rapidité potentielle, tandis que les solutions mobiles et prépayées restent davantage limitées à l’approvisionnement du compte.
La comparaison est moins spectaculaire qu’un classement. Elle est surtout plus utile.
Les casinos en ligne facturent-ils des frais pour les dépôts et retraits ?
Oui, certains casinos appliquent généralement des frais de 2 à 3 % sur les dépôts effectués avec des bons prépayés. Les frais et les conditions dépendent du moyen de paiement utilisé.
Quel est le délai moyen pour recevoir un retrait de casino en 2026 ?
Le délai dépend du moyen choisi : les retraits par virement bancaire peuvent nécessiter 48 à 72 heures ouvrées, tandis que ceux effectués via Skrill ou Neteller sont souvent traités en moins de 24 heures.
BetRiviera est-il un casino fiable ?
Vous devez vérifier la licence étrangère revendiquée par BetRiviera, l’autorité qui l’a délivrée et les activités qu’elle couvre. Une licence étrangère ne constitue pas un agrément français, et aucun casino en ligne n’est agréé par l’ANJ en France.
Pourquoi mon retrait casino n’est pas instantané ?
Un virement SEPA instantané peut transférer les fonds en moins de 10 secondes, mais l’opérateur peut appliquer un délai interne de 12 à 24 heures. Les délais sont également plus longs avec certains moyens, comme le virement bancaire classique, qui peut demander 48 à 72 heures ouvrées.
Quels sont les délais pour recevoir mes gains ?
Cela dépend du mode de retrait : comptez généralement 48 à 72 heures ouvrées pour un virement bancaire, 24 à 48 heures pour PayPal et moins de 24 heures pour Skrill ou Neteller.
Préparé par les éditeurs de « Pyrataux ».